

Espaço para comunicar erros nesta postagem
Adicione nosso site às suas fontes preferidas para acompanhar nossas notícias. 📰
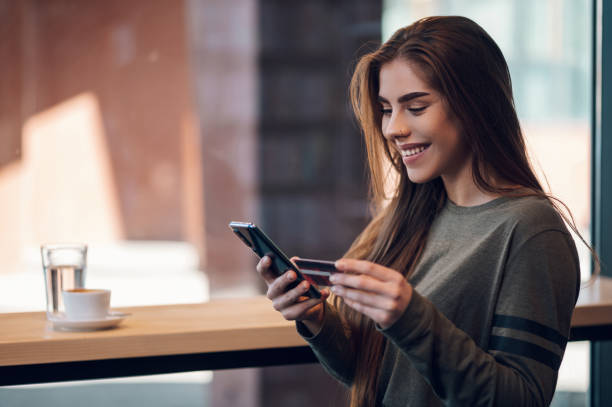
A consolidação da conta digital no cotidiano dos brasileiros transformou o setor financeiro nacional nos últimos anos, trazendo praticidade para transações diárias diretamente pelo celular. No entanto, a rápida popularização desses serviços ainda gera dúvidas sobre a real proteção dos recursos e dados dos usuários. Especialistas garantem que essas plataformas utilizam tecnologias avançadas para blindar os recursos dos correntistas contra ataques cibernéticos.
Como a tecnologia protege seu dinheiro
As instituições financeiras investem continuamente em sistemas de criptografia de ponta. Essa tecnologia codifica todas as informações financeiras trafegadas, tornando-as ilegíveis para terceiros não autorizados. Assim, operações simples como transferências, pagamentos e consultas de saldo ocorrem sob total sigilo.
Adicionalmente, mecanismos de inteligência artificial monitoram o comportamento dos usuários em tempo real. Se o sistema detectar uma movimentação atípica, como um acesso de localização incomum, bloqueios temporários e alertas preventivos são emitidos imediatamente para o celular do cliente.
Autenticação e controle de acesso
Diferente do modelo bancário tradicional, a abertura e o acesso a esses ambientes exigem validações rigorosas de identidade. O processo de cadastro envolve o envio de documentos oficiais, além de etapas de biometria e reconhecimento facial.
Para o uso diário, a segurança é reforçada pela autenticação em dois fatores (2FA). Esse recurso exige um código dinâmico temporário, enviado via SMS ou aplicativo, impedindo o acesso de invasores mesmo que eles descubram a senha principal.
Regulamentação e fiscalização do Banco Central
No Brasil, a atuação das fintechs e bancos digitais é rigidamente fiscalizada pelo Banco Central. O órgão regulador impõe normas severas de conformidade e segurança cibernética, obrigando as empresas a manterem auditorias regulares e canais eficientes de suporte ao cliente.
Outro fator de tranquilidade é a cobertura do Fundo Garantidor de Créditos (FGC). Esse mecanismo assegura a recuperação de depósitos em conta corrente até os limites legais, conferindo às instituições digitais o mesmo nível de garantia dos bancos tradicionais.
Proteção contra fraudes e golpes
As plataformas contam com equipes dedicadas à prevenção de fraudes que operam ininterruptamente. Ao identificar novos padrões de golpes, os sistemas são atualizados para mitigar riscos de forma global e imediata.
O usuário também tem autonomia para gerenciar sua segurança. Através do aplicativo, é possível ajustar limites diários de transações, programar bloqueios noturnos e ativar notificações instantâneas para cada movimentação realizada.
Responsabilidade compartilhada na segurança
A segurança digital também depende de atitudes preventivas do próprio correntista. Recomenda-se criar senhas complexas, evitar redes Wi-Fi públicas para acessar o aplicativo e manter o sistema operacional do smartphone sempre atualizado.
Por fim, desconfie de ligações ou mensagens urgentes solicitando códigos de acesso. Instituições como o Mercado Pago, por exemplo, oferecem centrais de ajuda para esclarecer se a conta mercado pago é seguro e como agir em casos de tentativas de engenharia social.
+ Lidas
Nossas notícias
no celular
 Diário Goianiense

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se